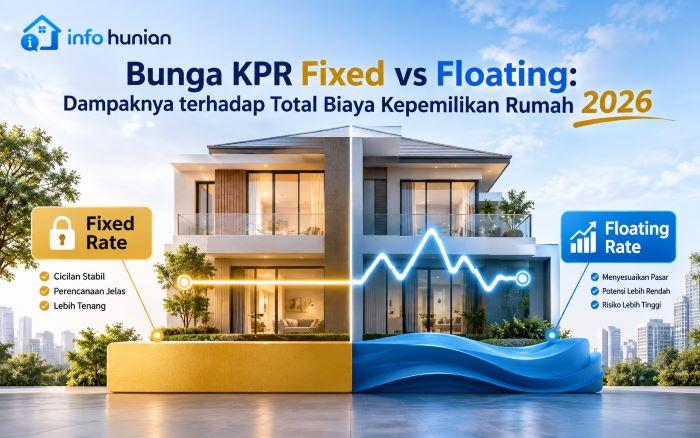
Bunga KPR Fixed vs Floating. Cicilan Rp4,8 juta per bulan terlihat aman saat akad. Namun, angka itu belum tentu bertahan sampai lunas. Bunga KPR fixed vs floating menentukan kapan cicilan bisa berubah, dan perubahan itu berpengaruh besar pada total biaya rumah, bukan hanya angsuran bulanan.
Apa Bedanya Bunga KPR Fixed vs Floating?
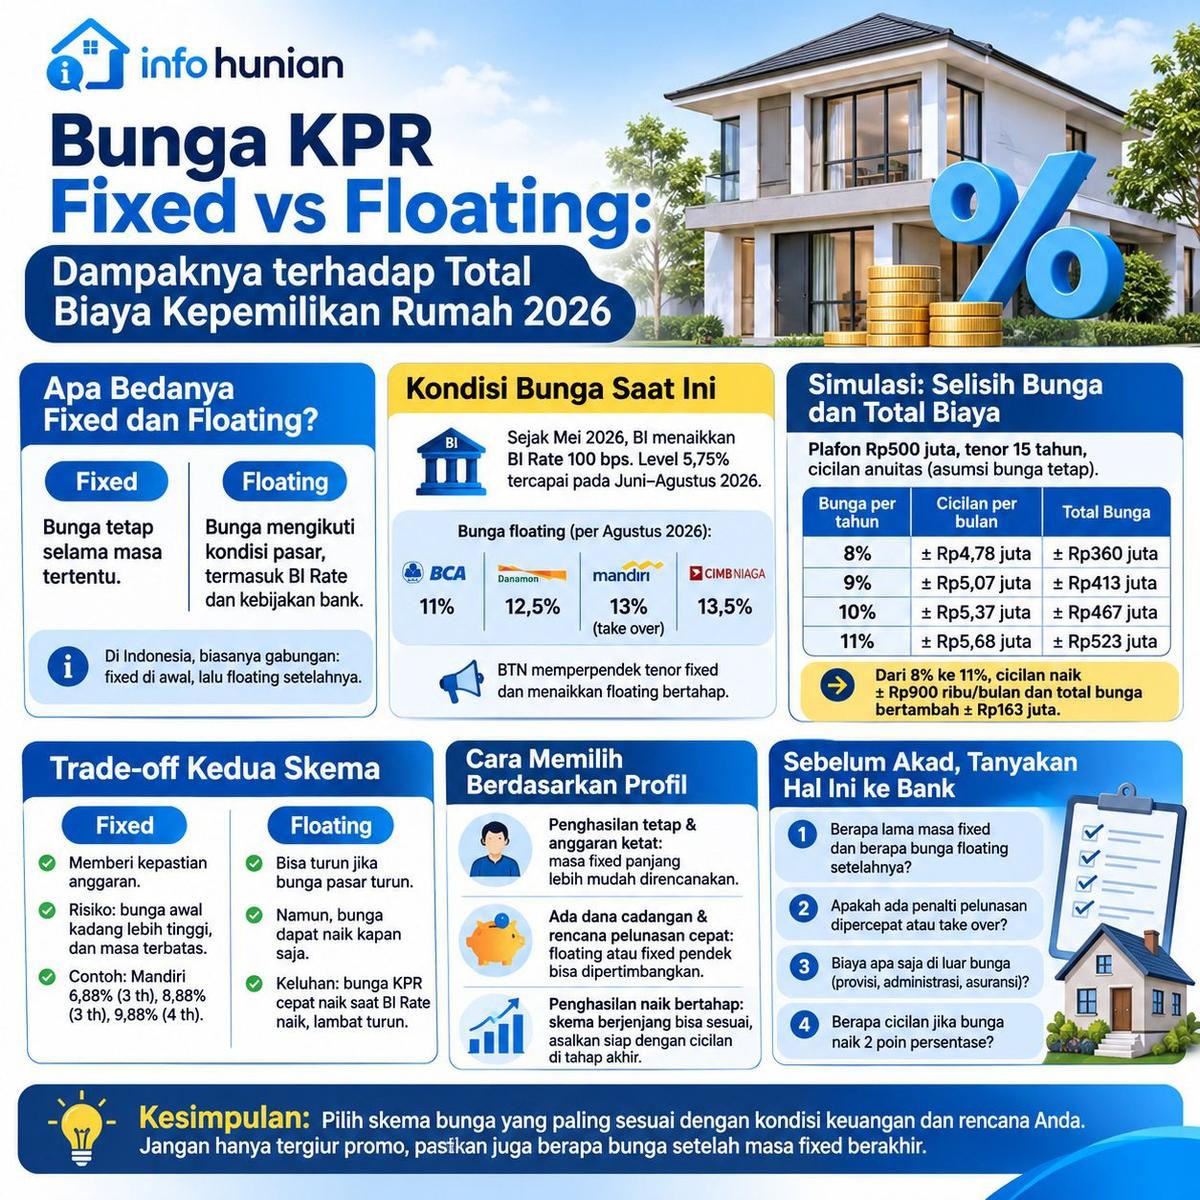
Pada bunga fixed, besaran bunga tetap selama masa tertentu. Pada bunga floating, bunga mengikuti kondisi pasar, termasuk acuan seperti BI Rate dan kebijakan bank. Di Indonesia, sebagian besar skema bersifat gabungan: bunga fixed di awal, lalu floating setelah masa fixed berakhir. Bank Mandiri, misalnya, mencantumkan bahwa floating berlaku begitu masa fixed selesai. Karena itu, jangan berhenti pada angka promo. Tanyakan juga bunga setelah masa fixed.
Kondisi Bunga Saat Ini
Sejak Mei 2026, BI telah menaikkan BI Rate sebesar 100 bps. Level 5,75% tercapai pada Juni 2026 dan dipertahankan sampai Agustus 2026, menurut pemberitaan Kontan dan Infobank. Bank belum menaikkan bunga floating secara serentak. Per Agustus 2026, Kontan mencatat bunga floating BCA 11%, Danamon 12,5%, Mandiri 13% (program take over), dan CIMB Niaga 13,5%. Sementara itu, BTN memperpendek tenor fixed dan menaikkan floating bertahap. Kondisi ini bisa berubah, jadi cek data terbaru sebelum memutuskan.
Simulasi: Selisih Bunga dan Total Biaya
Simulasi berikut memakai plafon Rp500 juta, tenor 15 tahun, cicilan anuitas, dan bunga dianggap tetap sepanjang tenor. Angka ini ilustrasi, bukan penawaran bank.
| Bunga per tahun | Cicilan per bulan | Total bunga |
| 8% | sekitar Rp4,78 juta | sekitar Rp360 juta |
| 9% | sekitar Rp5,07 juta | sekitar Rp413 juta |
| 10% | sekitar Rp5,37 juta | sekitar Rp467 juta |
| 11% | sekitar Rp5,68 juta | sekitar Rp523 juta |
Dari 8% ke 11%, cicilan naik sekitar Rp900 ribu per bulan dan total bunga bertambah sekitar Rp163 juta. Artinya, selisih tiga poin persentase terasa jauh lebih besar jika dihitung sepanjang tenor.
Trade-off Kedua Skema
Fixed memberi kepastian anggaran. Risikonya, bunga awal kadang lebih tinggi dari floating, dan masa fixed biasanya terbatas. Dalam skema fixed berjenjang, bunga naik bertahap. Contohnya promo Mandiri 6,88% selama 3 tahun, lalu 8,88% selama 3 tahun, lalu 9,88% selama 4 tahun (berlaku sampai pencairan 30 November 2026; syarat berlaku).
Floating bisa turun jika bunga pasar turun. Namun, bunga dapat naik kapan saja. Bisnis.com juga mengangkat keluhan bahwa bunga KPR cepat naik saat BI Rate naik, tetapi lambat turun saat BI Rate turun.
Cara Memilih Berdasarkan Profil
- Penghasilan tetap dan anggaran ketat: masa fixed yang panjang lebih mudah direncanakan.
- Ada dana cadangan dan rencana pelunasan cepat: floating atau fixed pendek bisa dipertimbangkan.
- Penghasilan naik bertahap: skema berjenjang bisa sesuai, asalkan Anda siap dengan cicilan di tahap akhir.
Sebelum akad, tanyakan hal berikut kepada bank:
- Berapa lama masa fixed dan berapa bunga floating setelahnya?
- Apakah ada penalti pelunasan dipercepat atau take over?
- Biaya apa saja di luar bunga (provisi, administrasi, asuransi)?
- Berapa cicilan jika bunga naik 2 poin persentase?
Uji poin terakhir dengan kalkulator bank. Cicilan sebaiknya tetap terjangkau pada skenario terburuk.
Bagaimana dengan KPR Subsidi?
KPR FLPP dipastikan tetap berbunga 5% meski BI Rate naik, menurut Kementerian PKP. Skema ini punya syarat penerima sendiri, jadi cek kelayakan sebelum membandingkannya dengan KPR komersial.
FAQ
Mana yang lebih murah, fixed atau floating?
Tidak ada jawaban tunggal. Selisihnya bergantung pada bunga awal, lama masa fixed, dan arah suku bunga ke depan, yang tidak bisa dipastikan.
Apa yang terjadi setelah masa fixed berakhir?
Bunga biasanya beralih ke floating. Anda bisa melanjutkan, mengajukan take over, atau melunasi lebih awal, sesuai ketentuan bank.
Kesimpulan
Pilih skema KPR dari total biaya dan ketahanan anggaran, bukan dari bunga promo semata. Hitung cicilan pada tiga skenario bunga, lalu bandingkan syarat setelah masa fixed. Jika rumah yang Anda incar sudah ada, ajukan simulasi ke beberapa bank sebelum menandatangani akad.
Ingin membandingkan rumah sesuai kemampuan cicilan atau menjadwalkan survei? Hubungi tim Infohunian melalui kanal resmi yang tersedia.