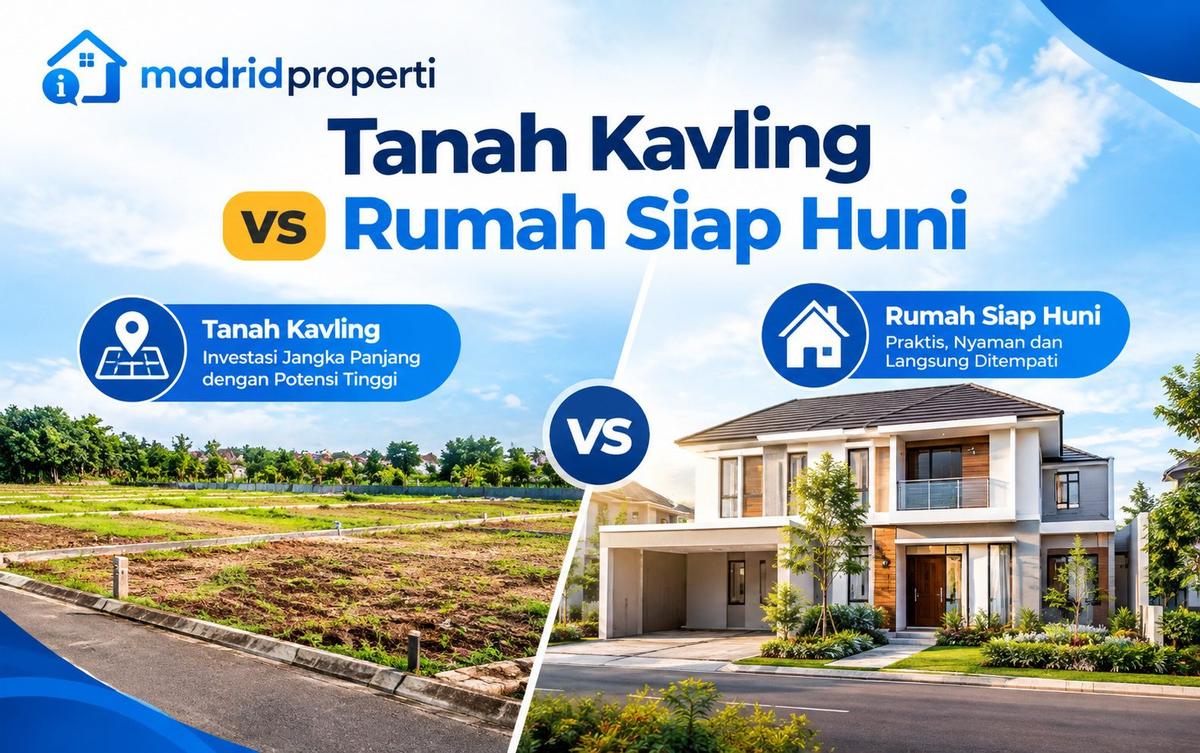
Tanah kavling vs rumah siap huni. Kavling Rp600 juta terasa jauh lebih murah daripada rumah jadi Rp1,05 miliar. Selisih itu menghilang cepat setelah ditambah biaya membangun, izin, sambungan listrik dan air, serta uang sewa selama rumah belum bisa ditempati. Sebaliknya, rumah siap huni yang tampak rapi bisa menyimpan biaya perbaikan yang baru muncul setelah serah terima. Perbandingan yang adil harus dimulai dari total biaya sampai rumah benar-benar bisa dihuni, bukan dari harga di iklan.
Tanah kavling lebih fleksibel dalam desain dan bisa lebih hemat, tetapi menuntut waktu, pengawasan, dan pemeriksaan legalitas serta tata ruang yang lebih panjang. Rumah siap huni lebih cepat dan hasil akhirnya terlihat sebelum membeli, tetapi desainnya terbatas dan kondisi bangunannya perlu dicek. Tidak ada pilihan yang selalu lebih murah atau lebih aman. Yang menentukan adalah anggaran cadangan, waktu yang Anda punya, dan kemampuan mengawasi pembangunan.
Dua pilihan yang sebenarnya berbeda produk
Tanah kavling adalah bidang tanah yang sudah dipecah untuk dijual. Anda membeli tanahnya saja, lalu membangun sendiri. Rumah siap huni adalah rumah yang sudah berdiri dan bisa ditempati setelah serah terima. Ada dua jenisnya: rumah baru dari pengembang dan rumah bekas dari pemilik. Syarat insentif pajak, pemeriksaan bangunan, dan risikonya berbeda untuk keduanya.
Skema KPR untuk rumah jadi dijelaskan di Cara Beli Rumah Pertama dengan KPR. Untuk kavling dan pembangunan bertahap, tanyakan langsung ke bank apakah dibiayai dan dengan syarat apa.
Membandingkan biaya sampai rumah bisa dihuni
Hitung semua pengeluaran dari hari pembelian sampai hari pindah. Angka di bawah hanya ilustrasi untuk menunjukkan cara menghitung. Ini bukan data pasar, bukan listing Infohunian, dan bukan perkiraan biaya untuk lokasi tertentu. Kedua pilihan dibuat setara: tanah 100 m² dan bangunan 72 m².
Dalam contoh ini kavling lebih hemat sekitar Rp45 juta. Selisih itu kecil dibanding total biaya, dan arahnya mudah berbalik karena komponen terbesar kavling, yaitu biaya bangun, adalah yang paling sulit dipastikan di awal. BPHTB dihitung pembeli. Besaran NPOPTKP berbeda tiap daerah dan penghitungan akhir ada di dinas pajak daerah atau PPAT. Penjual yang mengalihkan tanah atau rumah membayar PPh final atas pengalihan, bukan pembeli.
Uji tekanan: bagaimana jika meleset?
Pada skenario terburuk kavling, total justru melewati rumah siap huni di skenario dasar. Dana cadangan 10% pada contoh habis terserap oleh kenaikan 20%, sehingga sisa kenaikan harus ditutup dari kantong lain. Rumah siap huni punya risiko tersembunyi sendiri, tetapi umumnya bisa dikenali lebih awal lewat inspeksi sebelum membayar.
Perhatikan juga biaya di luar tabel. Kavling kosong tetap memerlukan PBB, pagar, dan pengawasan agar tidak diserobot. Rumah siap huni baru mungkin memenuhi syarat insentif PPN DTP dengan ketentuan tertentu, sedangkan rumah bekas tidak. Syaratnya ada di PPN DTP Rumah 2026. Untuk rumah bekas, rincian biaya di luar harga ada di Checklist Beli Rumah Bekas. Panduan menyiapkan anggaran dan dana cadangan perbaikan ada di Renovasi Rumah dengan Anggaran Terbatas. Persentase dana cadangan dalam artikel itu berbeda antarbagian (10-15% dan 15-20%), jadi gunakan sebagai rentang kasar, bukan angka baku.
Risiko tanah kavling dan cara memeriksanya
Risiko kavling terkonsentrasi di tanahnya. Bangunan bisa diperbaiki, tetapi tanah yang bermasalah sulit diselesaikan setelah uang berpindah tangan.
Urutan pemeriksaannya penting: dokumen dan status tanah dulu, baru tata ruang dan lokasi, lalu perhitungan biaya bangun. Jika dua tahap pertama gagal, tidak ada gunanya menghitung desain. Daftar dokumen dan batas fungsi surat perjanjian dijelaskan di Contoh Surat Jual Beli Tanah dan Hal yang Perlu Dicek Sebelum Tanda Tangan. Intinya, surat perjanjian hanya mencatat kesepakatan awal. Peralihan hak yang sah memerlukan Akta Jual Beli (AJB) yang dibuat PPAT, lalu balik nama di Kantor Pertanahan. Contoh Surat Jual Beli Rumah 2026 menjelaskan prinsip yang sama untuk rumah.
Kesesuaian tata ruang tidak boleh diasumsikan dari iklan. Kata seperti “kavling siap bangun” atau “lokasi strategis” bukan bukti bahwa lahan itu boleh dibangun rumah. Minta konfirmasi tertulis dari instansi tata ruang setempat atau PPAT, dan tanyakan apakah ada rencana pelebaran jalan atau fasilitas umum yang melewati bidang tersebut. Risiko lingkungan seperti luapan sungai juga perlu dicek langsung. Contoh langkahnya ada di The River Parung Panjang Banjir?, yaitu minta data elevasi, tanyakan riwayat banjir ke kantor desa, dan cek perlindungan asuransi.
Satu risiko lain khusus kavling adalah kesabaran. Jika Anda membeli untuk investasi, kavling kosong tidak menghasilkan sewa dan penjualannya bergantung pada permintaan pembeli yang mau membangun sendiri. Kenaikan harga tanah adalah potensi, bukan kepastian.
Risiko rumah siap huni
Risikonya berpindah dari tanah ke bangunan dan harga. Karena rumah sudah berdiri, Anda bisa melihat dan menguji banyak hal sebelum membayar. Itu keunggulan utamanya, asalkan Anda benar-benar memeriksanya.
Untuk rumah bekas, pemeriksaan bangunan dan dokumen yang sistematis ada di Checklist Beli Rumah Bekas Sebelum Membeli. Temuan seperti retak lebar, bekas rembesan, atau lantai turun tidak bisa dipastikan penyebabnya dari pengamatan biasa, jadi minta pemeriksaan langsung oleh tenaga ahli sebelum memutuskan. Untuk rumah baru, pastikan syarat insentif dan jadwal serah terima tertulis, seperti yang diuraikan di PPN DTP Rumah 2026.
Bila rumah akan disewakan atau dijual kembali, pikirkan juga jalur keluarnya. Rumah siap huni biasanya lebih mudah dibayangkan oleh calon pembeli dan penyewa karena sudah berdiri. Langkah meningkatkan daya tarik jual ada di 3 Tips Meningkatkan Nilai Jual Rumah, dan pertimbangan sewa ada di 3 Strategi Cara Cari Sewa Rumah Murah di Sekitar BSD serta Kontrak Sewa Rumah The River Cluster.
Mana yang cocok untuk Anda?
Pilihan ini bergantung pada situasi, bukan pada mana yang secara umum lebih baik.
- Kavling cocok jika Anda punya waktu 12 bulan atau lebih, dana cadangan yang jelas, bisa mengawasi kontraktor atau menyewa pengawas, dan desain khusus memang penting.
- Rumah siap huni cocok jika Anda perlu pindah dalam waktu dekat, ingin kepastian biaya yang lebih tinggi, atau tidak punya waktu mengawasi pembangunan.
- Rumah baru siap huni layak dibandingkan lebih dulu jika harga masuk dalam batas PPN DTP dan jadwal serah terima jelas.
- Rumah bekas layak jika Anda siap memeriksa bangunan dan menganggarkan perbaikan awal.
- Kavling untuk investasi hanya cocok jika Anda sanggup menahan dana lama tanpa pendapatan sewa dan sudah menentukan jalur keluar.
Artikel kawasan seperti 5 Kawasan Properti dengan ROI Tertinggi di 2026 dapat memberi gambaran area, tetapi angka pertumbuhan di sana perlu diuji dengan harga tanah dan rumah yang benar-benar Anda temui. Untuk skema pembiayaan dengan tenor pendek, baca juga sudut pandang di Mengapa Sisa Tenor 24 Bulan Sangat Dicari Investor dengan memperhatikan bahwa cicilan tinggi menuntut arus kas yang kuat.
Checklist sebelum memutuskan tanah kavling vs rumah siap huni
- Tentukan batas anggaran total sampai bisa dihuni, bukan hanya harga beli.
- Tentukan tenggat pindah dan hitung biaya sewa sementara jika memilih kavling.
- Untuk kavling: periksa sertifikat asli, status di Kantor Pertanahan, luas dan batas di lapangan.
- Untuk kavling: minta konfirmasi tertulis tentang peruntukan lahan dan syarat PBG di lokasi.
- Untuk kavling: dapatkan beberapa penawaran biaya bangun dengan rincian, dan sediakan dana cadangan.
- Untuk rumah siap huni: periksa bangunan saat kering dan setelah hujan, dan minta tenaga ahli untuk temuan yang mencurigakan.
- Untuk rumah baru: pastikan jadwal serah terima dan syarat PPN DTP tertulis.
- Cek riwayat genangan atau banjir di lokasi dan tanyakan cakupan asuransi.
- Konfirmasikan dokumen dan perhitungan pajak ke PPAT.
Urutan menimbangnya sederhana: total biaya sampai bisa dihuni, waktu, lalu risiko tanah atau bangunan. Selisih harga di iklan jarang menceritakan hasil akhirnya.
Jika Anda ingin membandingkan kavling dan rumah dengan data listing nyata, hubungi tim Infohunian melalui halaman Kontak, atau telusuri properti dijual. Pertanyaan umum lainnya ada di FAQ Infohunian.
Artikel ini berisi informasi umum dan contoh hitungan ilustratif, bukan nasihat keuangan, pajak, atau hukum. Konfirmasikan angka dan dokumen ke pihak yang berwenang sebelum bertransaksi.
Pertanyaan yang Sering Diajukan
Lebih murah mana, beli kavling lalu bangun atau beli rumah siap huni?
Apa saja biaya tambahan saat membangun di kavling?
Apa risiko terbesar membeli tanah kavling?
Apakah surat perjanjian jual beli cukup untuk memiliki tanah?
Siapa membayar BPHTB dan siapa membayar PPh?
perhitungan tertulis dari PPAT sebelum transaksi.